Dennis W
Goed advies en ondersteuning bij het gehele proces rondom de hypotheek. Alles werd geregeld.
 Duidelijk Vertrouwd Persoonlijk Google Reviews: 4,9 ★ (75+)

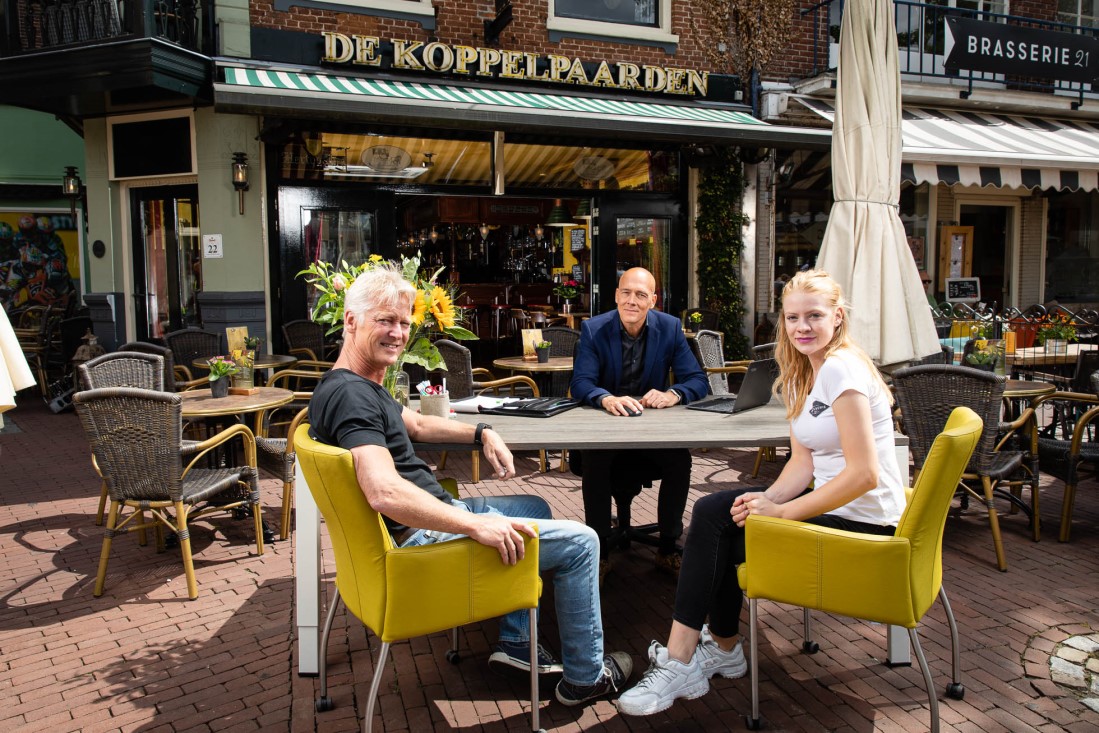
Help, ik word aansprakelijk gesteld!
Op zaterdagavond draait de keuken op volle toeren, zit het terras vol en loopt uw personeel af en aan. Op zo'n moment wilt u niet nadenken over wat er mis kan gaan. Toch loopt u als horecaondernemer elke dag risico's die uw zaak flink kunnen raken, zoals een gast die zich bezeert, een brand in de keuken of een kok die maandenlang uitvalt.
Welke horecaverzekeringen heeft u daarvoor nodig? Wie daar zelf naar gaat zoeken, ziet al snel door de bomen het bos niet meer. Talloze verzekeraars, pakketten, dekkingen en voorwaarden, en overal een andere premie. Bij Kremer pensioen- en risicoadviseurs hoeft u dat niet zelf uit te zoeken. Vanuit Assen helpen we horecaondernemers in heel Noord-Nederland met hun bedrijfsrisico's. We beginnen daarbij niet bij een verzekering, maar bij uw zaak.
Geen nummer
Geen twee horecazaken zijn hetzelfde. Een lunchroom met twintig stoelen heeft andere risico's dan een restaurant met open keuken, een café met livemuziek of een hotel met een eigen restaurant. Een standaard horecapakket geloven wij dus niet in.
Daarom leren we eerst uw zaak kennen. Hoe ziet uw concept eruit, wanneer bent u open en met hoeveel mensen werkt u? Huurt u het pand of is het uw eigendom? Werkt u ook buiten de deur, bijvoorbeeld met catering of op evenementen? Pas als we dat beeld compleet hebben, kijken we naar verzekeringen.
Bij KPRA bent u geen polisnummer. U heeft een vaste contactpersoon die uw zaak kent. Zo hoeft u niet elke keer opnieuw uit te leggen wat er speelt en belt u bij een vraag gewoon iemand die weet hoe uw bedrijf in elkaar zit.
Risico's
In de horeca komen veel risico's samen. U ontvangt gasten, werkt met vuur, messen en dure apparatuur, heeft vaak veel personeel en bent afhankelijk van een pand dat open moet kunnen. Dit zijn de risico's die we bij horecazaken het vaakst tegenkomen:
Risico's rond uw gasten
Een gast glijdt uit op een natte vloer of struikelt over een losliggende mat op het terras. Iemand krijgt een allergische reactie of wordt ziek na het eten. Een ober morst rode wijn over een dure jas. Dit lijken kleine incidenten, maar een schadeclaim kan bij letsel hoog oplopen en jarenlang doorlopen.
Risico's in de keuken en het pand
De keuken is het kloppend hart van uw zaak, maar ook de plek waar het meeste mis kan gaan. Denk aan brand door een frituur of vervuilde afzuiginstallatie, een lekkage, inbraak na sluitingstijd of een ingegooide ruit. Of een koelcel die in het weekend uitvalt, waardoor u maandagochtend uw hele voorraad kunt weggooien.
Risico's rond uw personeel
In de horeca werkt u vaak met een mix van vaste krachten, parttimers, oproepkrachten en seizoenswerkers. Valt een medewerker langdurig uit door ziekte, dan betaalt u als werkgever tot twee jaar lang loon door. Ook ongevallen op de werkvloer, zoals een snijwond of brandwond, kunnen gevolgen hebben voor u als werkgever. Daarnaast is het goed om te weten of uw zaak onder de verplichtstelling van Pensioenfonds Horeca & Catering valt.
Risico's voor uw omzet
Na een brand of grote waterschade kan uw zaak weken of zelfs maanden dicht moeten. De omzet valt dan weg, maar huur, lonen en contracten zoals lease en met leveranciers lopen gewoon door. Soms ligt de oorzaak niet eens bij uzelf. Brandt het pand naast u af en wordt de straat afgesloten, dan komen er ook bij u geen gasten meer binnen.
Risico's voor uzelf als ondernemer
Veel horecaondernemers staan zelf in de keuken of achter de bar. Wat gebeurt er met uw zaak en uw inkomen als u door ziekte of een ongeval langere tijd niet kunt werken? Als ondernemer heeft u geen werkgever die uw loon doorbetaalt, dus dat moet u zelf regelen.
Dennis W
Goed advies en ondersteuning bij het gehele proces rondom de hypotheek. Alles werd geregeld.
MM Mulder
Goed geadviseerd over de pensioenaanspraken. De adviseur doorzag de situatie vlot en dacht mee.
Margreet brinkhorst
Erg prettig gesprek, goed advies. Houdt niet alleen strikt rekening met de cijfers maar kijkt naar gehele plaatje.
Willem de Lange
Zeer praktische informatie gehad tijdens het adviesgesprek. Totaal niet het idee gehad dat er iets aan mij "verkocht" moest worden. Zeer aan te raden!
Marcel Herlaar
Eerlijke informatie. Denken goed met je mee. Persoonlijk advies op maat. Ook voor hyphotheek advies, verzekeringen privé en zakelijk.Echt verstand van zaken, je kunt hier met al je vragen terecht.
FAQ
Welke verzekeringen zijn verplicht voor een horecazaak?
De meeste bedrijfsverzekeringen zijn niet wettelijk verplicht. Wel eisen verhuurders, financiers of organisatoren van evenementen vaak dat u bepaalde verzekeringen heeft, zoals een aansprakelijkheidsverzekering. Heeft u een bedrijfsauto, dan is een motorrijtuigenverzekering wel verplicht. Tijdens de risicoanalyse brengen we in kaart wat voor uw zaak verplicht, contractueel vereist of verstandig is.
Ben ik aansprakelijk als een gast uitglijdt in mijn zaak?
Dat hangt af van de situatie. Als ondernemer moet u zorgen voor een veilige omgeving voor uw gasten. Ontstaat letsel doordat u daarin tekortschiet, bijvoorbeeld door een natte vloer zonder dat u daarvoor waarschuwt, dan kunt u aansprakelijk worden gesteld. Een aansprakelijkheidsverzekering kan de kosten van zo'n claim dekken.
Is bederf van voorraad door een kapotte koeling verzekerd?
Niet altijd. Bij sommige inventaris- en goederenverzekeringen is bederf door uitval van koel- en vriesinstallaties meeverzekerd, bij andere moet u dit apart regelen. We controleren dit voor u in de voorwaarden.
Welke verzekering heb ik nodig als ik mijn pand huur?
Het gebouw zelf is meestal verzekerd door de verhuurder. Heeft u zelf geïnvesteerd in bijvoorbeeld een nieuwe keuken of bar, dan kan een verzekering voor huurdersbelang verstandig zijn. Kijk ook in uw huurcontract welke verzekeringen de verhuurder van u verwacht.
Is mijn terras meeverzekerd?
Dat verschilt per verzekering. Terrasmeubilair en heaters staan buiten en zijn daardoor niet altijd automatisch gedekt. We nemen uw terras mee in de risicoanalyse, zodat u weet waar u aan toe bent.
Wat kost een bedrijfsverzekering voor de horeca?
Er is geen gemiddelde prijs die voor elke zaak klopt. De premie hangt af van het type zaak, uw omzet, het aantal medewerkers, de waarde van uw bezittingen en de gewenste dekking. Na een kort gesprek geven we u een concrete inschatting
Liever eerst even bellen dan direct een afspraak inplannen? Vul het formulier in en wij bellen u uiterlijk de eerstvolgende werkdag terug. Samen bespreken we uw situatie en brengen we de belangrijkste risico's voor uw bedrijf in kaart.


Kremer Pensioen- en Risicoadviseurs
Beilerstraat 10
9401 PK Assen
Openingstijden:
maandag t/m vrijdag: 08:30 - 17:00
Kremer adviseert en maakt van ingewikkelde materie een helder verhaal. Zo weet u waar u aan toe bent.
Eigen risico's
Ondernemen in de horeca betekent risico's nemen. Een risico betekent echter niet automatisch dat u er een verzekering voor nodig heeft. Daarom stellen we bij elk risico drie vragen.
Een dienblad vol gebroken glazen kunt u prima zelf betalen. Het is een ander verhaal bij een keukenbrand waardoor uw zaak drie maanden dicht moet. Zo'n gebeurtenis kan het voortbestaan van uw bedrijf in gevaar brengen. We kijken ook welke maatregelen u kunt nemen om risico’s te voorkomen of te beperken, bijvoorbeeld op het gebied van brandpreventie en veiligheid. Zo voorkomt u dat u betaalt voor dekkingen die weinig toevoegen. Een goed advies kan dus ook betekenen dat we u aanraden iets juist niet te verzekeren.
Aanpak
Verzekeringen
Pas als duidelijk is welke risico's u wilt afdekken, kijken we naar verzekeringen. Onderstaande bedrijfsverzekeringen raden we vaak aan voor de horeca.
Welke combinatie bij uw zaak past, blijkt uit de risicoanalyse. Meer over alle soorten verzekeringen leest u op onze pagina over bedrijfsverzekeringen.
Doelgroep
Kosten
Een vaste prijs bestaat niet als het gaat om bedrijfsverzekeringen. De premie is namelijk van allerlei factoren afhankelijk, zoals uw type zaak, uw omzet, het aantal medewerkers, de waarde van uw inventaris en voorraad, uw pand en het eigen risico dat u kiest.
De premie zegt daarnaast niet alles. Het is belangrijker welk financieel risico u ermee afdekt en wat er gebeurt als u dat risico zelf draagt. Een goedkope polis die bij een keukenbrand niet uitkeert, is uiteindelijk de duurste. Na een kort gesprek over uw zaak geven we u graag een concrete inschatting.
KPRA
Kennismakingsgesprek
Wilt u weten welke risico's u als horecaondernemer loopt en of uw huidige verzekeringen daarbij passen? We maken graag kennis. In een vrijblijvend gesprek, op ons kantoor in Assen of bij u op locatie, bespreken we uw werk en uw belangrijkste vragen. U We bespreken uw situatie en bekijken of en hoe we u verder kunnen helpen.